Аудит Яндекс Директа: как понять, на что уходит бюджет
Проверяем цели, запросы, объявления, страницы и полученные обращения. Что должно быть в отчёте и как отличить ошибку от предположения.
Если расходы в Яндекс Директе растут, я не советую начинать проверку с одного показателя — цены клика или количества целей. Сначала нужно понять, какое обращение нужно бизнесу, где оно учитывается и какой период мы сравниваем. Без этого можно снизить красивую цифру в отчёте и не приблизиться к подходящим заказчикам.
Аудит рекламы — проверка кабинета, страниц перехода и доступных данных об обращениях. Ниже покажу порядок разбора и то, что стоит получить в отчёте. Это поможет и при самостоятельной проверке, и при разговоре с действующим подрядчиком.
Начните с вопроса бизнеса
Запишите, какую услугу рекламируете, где работаете и что считаете подходящей заявкой. Например, человеку нужна конкретная услуга в вашей географии, а бюджет и условия заказа соответствуют вашей работе. Для другого бизнеса критерии будут другими.
Уточните, что произошло: стало меньше обращений, выросли расходы, появились неподходящие запросы или продажи не сходятся с отчётом. Эти наблюдения лучше записать с датами. Если одновременно менялись сайт, предложение и настройки рекламы, вывод об одной причине будет преждевременным.
Для начала мне понадобились бы кабинет Директа, связанные данные Метрики и сведения о полученных обращениях за выбранный период. Если система учёта клиентов недоступна, это ограничивает выводы о качестве и продажах. Аудит должен показывать, какие данные действительно были доступны.
Проверьте, что именно считается целью
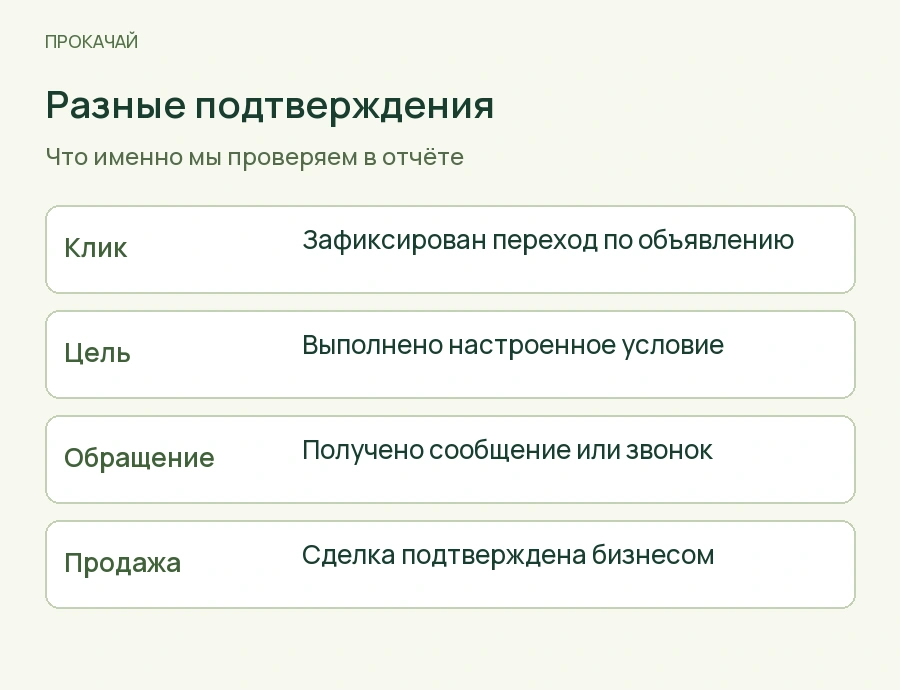
Цель в Метрике — настроенное условие, например отправка формы или переход по ссылке. Конверсия — доля визитов, в которых произошло выбранное действие. Для отчёта важно знать, какое событие вы считаете: нажатие кнопки ещё не подтверждает получение заявки.
Откройте настройки целей и выполните помеченную тестовую отправку в согласованное время. Проверьте, что форма сохранила данные и сообщение пришло нужному человеку. Затем сопоставьте это с учтённым событием. В справке Метрики отдельно описаны достижения цели и целевые визиты — это разные показатели.
Спросите, учитываются ли звонки, обращения в мессенджер и повторные сообщения одного человека. Если они отсутствуют в отчёте, это не означает, что их не было. Если учтены несколько событий одного обращения, итоговое число целей тоже нельзя автоматически назвать числом клиентов.
Выберите сопоставимые отчёты
Сравнивайте одинаковые периоды, кампании, цели и условия отчёта. Учитывайте недавние изменения и задержку появления данных. Само по себе отличие числа кликов в Директе и визитов в Метрике не доказывает ошибку: сначала нужно понять, какие события и фильтры сравниваются.
Мастер отчётов Директа позволяет выбирать группировки и показатели для анализа кампаний. Названия разделов и доступные возможности стоит сверять с актуальной справкой Яндекса. Сохраните настройки выбранного отчёта, чтобы позже повторить сравнение.
Я бы разделил поиск и рекламную сеть, если они используются: люди приходят оттуда в разных обстоятельствах. Также полезно отдельно посмотреть устройства, направления услуг и географию. Общая средняя цифра может скрывать отличие между несколькими группами обращений.
Какие запросы и объявления оплачиваются
Посмотрите фактические поисковые запросы, по которым были переходы. Не каждый запрос, отличающийся от названия услуги, бесполезен. Важно понять, подходит ли человеку ваше предложение и есть ли на странице нужный ответ.
Например, компания разрабатывает сайты для бизнеса. Запрос о вакансии разработчика отличается от запроса на заказ сайта. А запрос о стоимости может быть вполне подходящим, даже если человек ещё не готов оставить телефон. Для него важно объяснить состав цены и условия расчёта.
Проверьте минус-фразы — слова, по которым вы исключаете неподходящие показы, — и другие действующие ограничения. Решение об исключении нужно связывать с предложением и данными. Механическое удаление всех «информационных» слов может убрать полезные обращения, а сохранение всего без разбора расходует бюджет на разные намерения.
| Что проверяем | На какой вопрос ищем ответ |
|---|---|
| Запросы | Что человек хотел найти и подходит ли ему услуга |
| Объявление | Что обещали до перехода |
| Страница | Видны ли та же услуга, условия и способ обращения |
| Цель | Какое действие засчитывается |
| Обращение | Получено ли сообщение и подходит ли запрос бизнесу |
Сопоставьте объявление и страницу
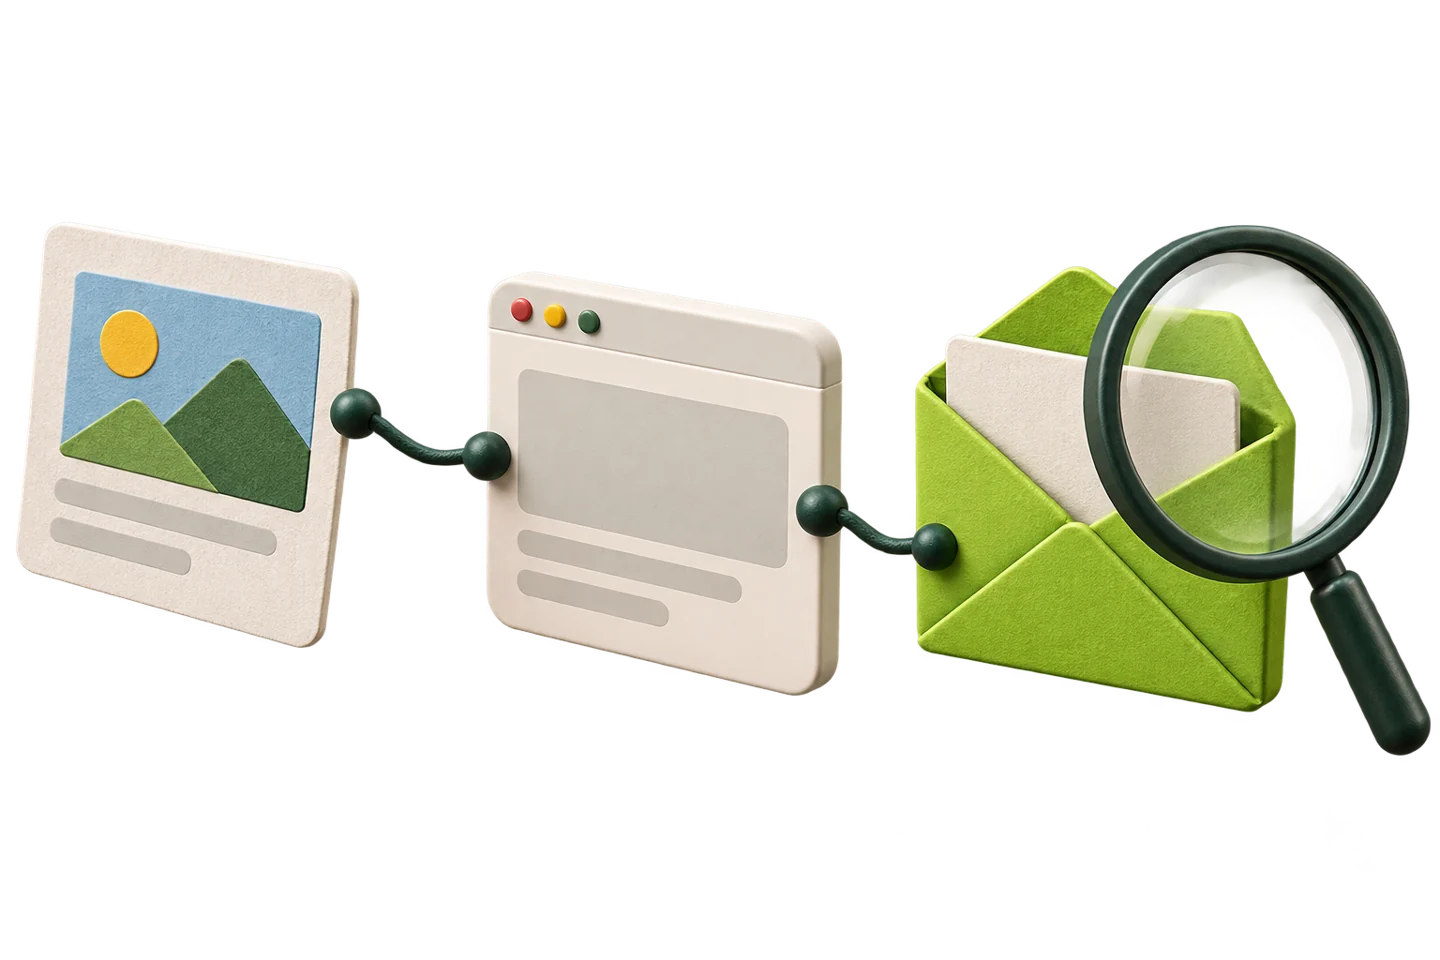
Откройте реальное объявление и страницу, на которую оно ведёт. Сравните название услуги, ограничения, условия цены и действие, которое предлагают посетителю. Если рекламируется интернет-магазин, а на странице только общий рассказ о дизайне, человеку придётся додумывать состав работы.
Проверьте это с телефона. Видна ли нужная услуга без долгого поиска? Можно ли прочитать условия, открыть пример и отправить сообщение? Форма не должна закрываться всплывающим окном, а номер телефона — вести на неправильный контакт.
Если проблема здесь, аудит кабинета без сайта окажется неполным. Для подробной проверки пригодится статья о подготовке сайта к запуску рекламы. Важно записать, что именно мешает, а не заканчивать вывод словами «нужно повысить конверсию».

Бюджет, ограничения и изменения
Проверьте, какие кампании и направления получают расходы, какие ограничения действуют и какие изменения проводились в выбранные даты. Не стоит объявлять любую дорогую заявку ошибкой без данных о её качестве и ценности для бизнеса.
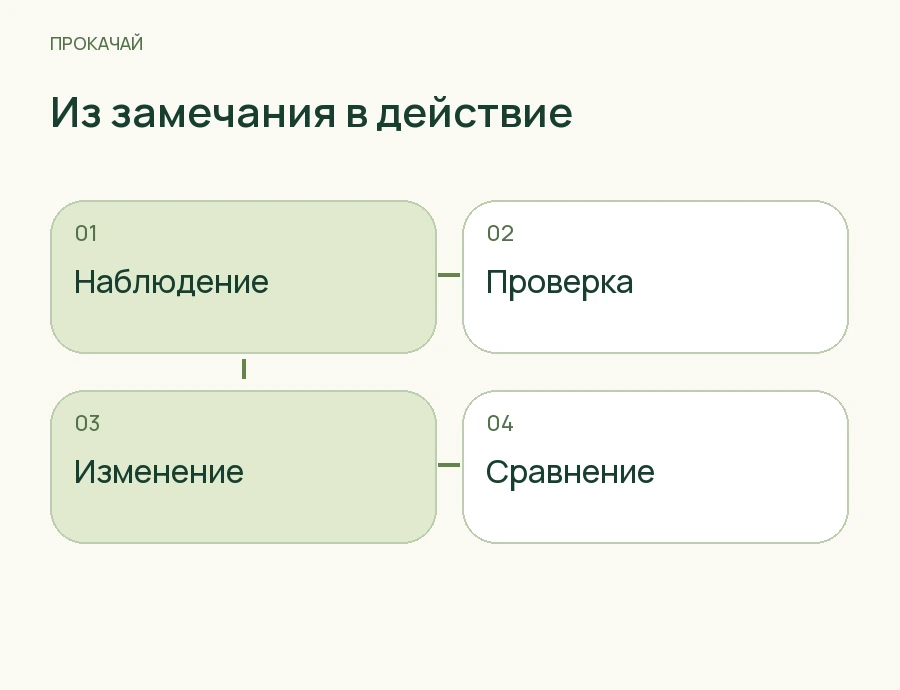
В отчёте нужно различать факт и предположение. «Расход по выбранной группе увеличился» — наблюдение. «Причина в тексте объявления» требует проверки. Если предлагается изменение, укажите, какие данные помогут оценить его после внедрения и какие условия сравнения следует сохранить.
Я рекомендую не менять всё одновременно ради красивой отчётности. Сначала стоит устранить подтверждённые ошибки измерения или передачи заявки. Затем проверять изменения объявления, страницы и настроек так, чтобы было понятно, что именно поменялось.
Что должно быть в результате аудита
| Слабый вывод | Что полезнее получить |
|---|---|
| Нецелевая аудитория | Примеры запросов и объяснение несоответствия услуге |
| Плохая посадочная | Страница, конкретная проблема и предложение исправления |
| Неверная аналитика | Какое событие считается и как воспроизвести расхождение |
| Слишком высокая цена | Период, расход, обращения, ограничения данных и сравнение |
| Нужно оптимизировать | Список изменений, приоритет и способ проверки |
Что спросить у специалиста по аудиту
- Какие кампании и даты вошли в проверку?
- Какая цель и какие обращения использованы в выводах?
- Проверялся ли сайт с телефона и доставка заявки?
- Где подтверждённая ошибка, а где предположение?
- Что нужно исправить первым и почему?
- Входит ли внедрение и как оценим изменения?
Предварительная стоимость связанных работ
В нашем прайсе аудит рекламного аккаунта и настройка кампании указаны отдельно. Объём кабинета, доступы и нужные проверки обсуждаются до начала работы. Рекламный бюджет и ведение не следует считать включёнными в разовый аудит.
Услуги по теме статьи
Предварительный прайс. Суммы предложены для обсуждения с Кириллом и пока не утверждены. Итоговый состав и стоимость фиксируются до начала работ.
| Услуга | Цена | Что входит и что отдельно |
|---|---|---|
| Страница услуги | от 12 000 ₽ за страницу | Разбор задачи, прототип и оформление страницы до 8 блоков в существующем стиле сайта. Отдельно: Переделка всей темы, новая интеграция, отдельная рекламная кампания. |
| Настройка Яндекс Директа | от 20 000 ₽ за настройку | Одна согласованная услуга и регион: семантика, структура, объявления, цели и проверка посадочной. Отдельно: Рекламный бюджет, ежемесячное ведение, коллтрекинг и новые посадочные. |
| Аудит рекламы | от 9 000 ₽ за аудит | Разбор одного аккаунта до 3 кампаний, посадочных и доступных целей; список выводов и приоритетных правок. Отдельно: Внедрение изменений, ведение и проверка закрытых данных CRM без предоставленного доступа. |
Подробности — на странице аудита рекламы. Если пока неясно, проблема в рекламе, сайте или обработке сообщений, начните с выбора подходящего аудита.